Wer in Bremerhaven ein Haus kaufen will, findet im Vergleich zu Bremen deutlich niedrigere Einstiegspreise, muss dafür aber genauer auf Bausubstanz, Lage und Vermietbarkeit achten. Der Ablauf ähnelt zwar dem Hauskauf in jeder anderen deutschen Stadt, doch einige Besonderheiten der Seestadt – vom strukturellen Wandel einzelner Stadtteile bis zur Grunderwerbsteuer im Land Bremen – wirken sich direkt auf Ihre Kaufentscheidung aus. Der folgende Text führt Sie Schritt für Schritt durch Finanzierung, Notartermin und Grundbucheintrag und zeigt, worauf Käufer in Bremerhaven konkret achten sollten.
Schritt für Schritt: So läuft der Hauskauf in Bremerhaven ab
Bevor Sie ernsthaft nach einem Objekt suchen, sollte die Finanzierung stehen. Eine unverbindliche Finanzierungsbestätigung Ihrer Bank oder eines Kreditvermittlers verschafft Ihnen bei Besichtigungen Verhandlungsspielraum, denn Verkäufer und Makler bevorzugen Interessenten mit belastbarer Zusage.
- Suche und Besichtigung: Prüfen Sie Exposés kritisch – Baujahr, letzte Modernisierungen, Heizungsart und Energieausweis geben erste Hinweise auf den Zustand. Eine zweite Besichtigung mit Sachverständigem lohnt sich bei Häusern vor 1980 fast immer.
- Reservierung und Kaufabsicht: Ein mündliches Reservierungsversprechen ist rechtlich nicht bindend. Verlassen Sie sich nicht darauf, sondern drängen Sie zeitnah auf einen Notartermin, wenn Sie sich entschieden haben.
- Notarvertrag: Der Kaufvertragsentwurf sollte mindestens zwei Wochen vor Beurkundung vorliegen, damit Sie ihn in Ruhe prüfen oder prüfen lassen können. Änderungswünsche kurz vor dem Termin führen häufig zu Verzögerungen.
- Grundbucheintrag: Nach Beurkundung veranlasst der Notar eine Auflassungsvormerkung, die Sie rechtlich absichert, bis der endgültige Eigentumswechsel im Grundbuch vollzogen ist. Das kann je nach Auslastung des Grundbuchamts mehrere Wochen dauern.
- Übergabe: Erst nach vollständiger Kaufpreiszahlung und Grundbucheintrag erhalten Sie Schlüssel und Nutzungsrecht. Vereinbaren Sie ein Übergabeprotokoll mit Zählerständen, um spätere Streitigkeiten zu vermeiden.
Ein häufiger Fehler: Käufer unterschätzen die Zeitspanne zwischen Zusage der Bank und tatsächlicher Auszahlung. Rechnen Sie mit mehreren Wochen Vorlauf, bevor der Notartermin sinnvoll angesetzt werden kann.
Kaufnebenkosten und Finanzierung: Was zusätzlich zum Kaufpreis anfällt
Neben dem eigentlichen Kaufpreis fallen beim Hauskauf in Bremerhaven wie in ganz Bremen Nebenkosten an, die viele Käufer zu niedrig ansetzen. Sie sollten mit insgesamt rund 10 bis 12 Prozent des Kaufpreises zusätzlich kalkulieren.
- Grunderwerbsteuer: Im Land Bremen, zu dem auch Bremerhaven gehört, gilt ein eigener Steuersatz, der in den vergangenen Jahren bei rund 5 Prozent lag. Prüfen Sie den aktuell gültigen Satz vor Vertragsabschluss, da Länder diesen Wert anpassen können.
- Notar- und Grundbuchkosten: Hierfür sind erfahrungsgemäß etwa 1,5 bis 2 Prozent des Kaufpreises einzuplanen, unabhängig vom Bundesland.
- Maklerprovision: Bei vermittelten Objekten wird die Provision meist zwischen Käufer und Verkäufer geteilt. Klären Sie vorab schriftlich, welcher Anteil auf Sie entfällt, damit es beim Notartermin keine Überraschung gibt.
- Instandhaltungsrücklage: Gerade bei älteren Häusern in Bremerhaven, die häufig aus der Zeit des Werften- und Fischereibooms stammen, sollten Sie zusätzlich einen Puffer für Dach, Heizung oder Leitungen einplanen.
Bei der Finanzierung spielt außerdem der Beleihungswert eine Rolle: Banken bewerten Häuser in strukturschwächeren Lagen teils vorsichtiger als in gefragten Bremer Vierteln. Das kann bedeuten, dass Sie mehr Eigenkapital einbringen müssen, auch wenn der Kaufpreis selbst niedriger ausfällt als in Bremen.
Welche Stadtteile eignen sich für den Hauskauf in Bremerhaven?
Die Preisunterschiede innerhalb Bremerhavens sind erheblich und hängen stark vom Ruf und der Infrastruktur des jeweiligen Stadtteils ab. Wer gezielt sucht, sollte die Lage mindestens so genau prüfen wie das Haus selbst.
- Lehe und Geestemünde: Hier finden sich viele ältere, oft sanierungsbedürftige Häuser zu vergleichsweise niedrigen Preisen. Die Lage eignet sich für Käufer, die selbst renovieren möchten oder auf Kapitalanlage mit Sanierungspotenzial setzen, sollten aber den teils höheren Leerstand und die soziale Durchmischung einkalkulieren.
- Wulsdorf und Surheide: Diese Stadtteile gelten als solide Wohnlagen mit Einfamilienhäusern aus verschiedenen Baujahrzehnten, guter Nahversorgung und ruhigerem Umfeld – ein Mittelweg zwischen Preis und Wohnqualität.
- Speckenbüttel und Leherheide: Wer Wert auf Grünflächen und familienfreundliche Umgebung legt, findet hier häufig gepflegte Einfamilien- und Reihenhäuser, allerdings zu spürbar höheren Quadratmeterpreisen als in den zentrumsnahen Stadtteilen.
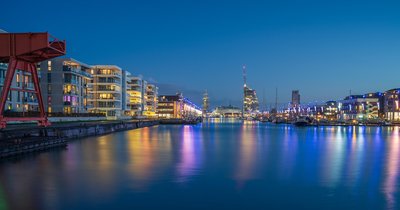
- Fischereihafen und angrenzende Bereiche: Durch Aufwertungsprojekte rund um den Hafen sind hier in den letzten Jahren neue Wohnprojekte entstanden. Käufer sollten prüfen, ob es sich um Neubau oder sanierte Bestandsobjekte handelt, da sich Preisniveau und Nebenkosten deutlich unterscheiden.
Ein Vergleich lohnt sich auch mit dem knapp 60 Kilometer entfernten Bremen: Wer dort ein Haus kaufen möchte, zahlt für vergleichbare Wohnfläche oft deutlich mehr, muss dafür aber seltener mit strukturellem Leerstand rechnen. Manche Käufer entscheiden sich bewusst für Bremerhaven, um mit demselben Budget mehr Wohnfläche oder Grundstück zu erhalten, und pendeln für Arbeit oder Freizeit ins rund eine Autostunde entfernte Bremen.
Typische Fehler und Risiken beim Hauskauf in Bremerhaven
Der niedrigere Preisdurchschnitt verleitet manche Käufer dazu, Risiken zu unterschätzen. Wer ein Haus zu kaufen in Bremerhaven plant, sollte folgende Fallstricke kennen.
- Sanierungsstau unterschätzen: Viele Häuser stammen aus den 1950er bis 1970er Jahren und wurden seither nur teilweise modernisiert. Ein günstiger Kaufpreis kann durch nötige Investitionen in Dach, Elektrik oder Heizung schnell aufgezehrt werden. Ein unabhängiges Gutachten vor Vertragsunterschrift schützt vor bösen Überraschungen.
- Bevölkerungsentwicklung ignorieren: Bremerhaven hat in den vergangenen Jahrzehnten Einwohner verloren, auch wenn einzelne Stadtteile inzwischen wieder Zuzug verzeichnen. Wer als Kapitalanleger kauft, sollte die Nachfrage im konkreten Viertel prüfen, bevor er von stabilen Mieteinnahmen ausgeht.
- Lagebewertung zu oberflächlich: Ein Stadtteil wie Lehe kann von Straße zu Straße sehr unterschiedlich wirken. Ein Spaziergang zu unterschiedlichen Tageszeiten und ein Blick auf Leerstände in der Nachbarschaft sagen oft mehr aus als das Exposé.
- Grundbuch und Baulasten übersehen: Lassen Sie sich vor dem Notartermin einen aktuellen Grundbuchauszug sowie das Baulastenverzeichnis zeigen. Alte Wegerechte oder Leitungsrechte können den späteren Umbau oder Verkauf erschweren.
- Finanzierungszusage zu spät einholen: Gerade bei gefragten, günstigen Objekten sind Verkäufer selten bereit zu warten. Wer erst nach der Besichtigung mit der Bank spricht, verliert häufig gegenüber schnelleren Interessenten.
Ziehen Sie bei Unsicherheiten einen Bausachverständigen oder eine Baugutachterin hinzu, bevor Sie sich vertraglich binden. Die Kosten dafür liegen meist deutlich unter dem, was eine übersehene Mängelliste später kostet.
Bremerhaven oder Bremen: Worauf es bei der Standortwahl ankommt
Wer sich zwischen Bremerhaven und der Hansestadt selbst entscheidet, sollte nicht nur den Kaufpreis vergleichen, sondern auch Arbeitsmarkt, Infrastruktur und Wiederverkaufswert einbeziehen. In Bremen kaufen Käufer meist zu einem höheren Preisniveau, profitieren dafür aber von einem breiteren Arbeitsmarkt, besserer überregionaler Verkehrsanbindung und tendenziell stabilerer Nachfrage bei einem späteren Verkauf.
In Bremerhaven wiederum lässt sich mit demselben Budget oft ein größeres Grundstück oder ein freistehendes Haus statt einer Doppelhaushälfte realisieren. Für Käufer, die beruflich ohnehin an die Seestadt oder die Region gebunden sind – etwa durch Hafenwirtschaft, Logistik oder die dortigen Forschungseinrichtungen – ergibt der Kauf vor Ort meist mehr Sinn als ein Umweg über Bremen mit langem Arbeitsweg.
Wer dagegen flexibel ist und primär in eine Immobilie mit stabilem Wertzuwachs investieren möchte, sollte die Marktentwicklung beider Städte über mehrere Jahre vergleichen, statt sich allein am aktuellen Quadratmeterpreis zu orientieren. Ein Gespräch mit einem lokalen Makler oder Gutachter, der beide Märkte kennt, hilft, die Entscheidung an die eigene Lebenssituation statt an pauschale Preisvergleiche zu koppeln.
Fazit
Ein Hauskauf in Bremerhaven lohnt sich vor allem für Käufer, die bereit sind, sich intensiv mit Stadtteil, Bausubstanz und Finanzierung auseinanderzusetzen, statt allein auf den niedrigen Einstiegspreis zu schauen. Klären Sie Finanzierung und Nebenkosten frühzeitig, prüfen Sie Grundbuch und Bauzustand vor der Unterschrift, und wählen Sie den Stadtteil bewusst nach Ihrer Nutzung – Eigennutzung oder Kapitalanlage. Wer diese Reihenfolge einhält, vermeidet die typischen Fehler und trifft eine Kaufentscheidung, die auch nach der Übergabe noch trägt.