Ein Haus in Schweden kaufen bedeutet, sich in einem transparenten, aber eigenständigen Immobilienmarkt zurechtzufinden, der sich in Ablauf, Vertragslogik und Kostenstruktur deutlich vom deutschen oder österreichischen Markt unterscheidet. Ausländische Käufer stehen dabei rechtlich fast keinen Hürden gegenüber – wer in Schweden ein Haus kaufen will, braucht weder Wohnsitz noch schwedische Staatsbürgerschaft, muss aber Verfahren wie die offene Bietrunde, die verpflichtende Zustandsprüfung und die Grundbucheintragung (Lagfart) kennen. Dieser Leitfaden führt durch die wichtigsten Schritte, Kosten und Fallstricke, damit der Kauf eines Hauses in Schweden – ob als Feriendomizil am See oder als dauerhafter Wohnsitz – gut vorbereitet gelingt.
Der schwedische Immobilienmarkt im Überblick
Der Markt gliedert sich grob in drei Kategorien: Stadtimmobilien in Ballungsräumen wie Stockholm, Göteborg und Malmö, Einfamilienhäuser in Vororten und mittelgroßen Städten sowie Freizeit- und Ferienhäuser (fritidshus) auf dem Land, an Seen oder im Schärengarten. Wer ein Haus in Schweden kaufen möchte, sollte sich vorab klarmachen, welche Kategorie zum eigenen Vorhaben passt, denn Preisniveau, Nachfrage und Nebenkosten unterscheiden sich stark.
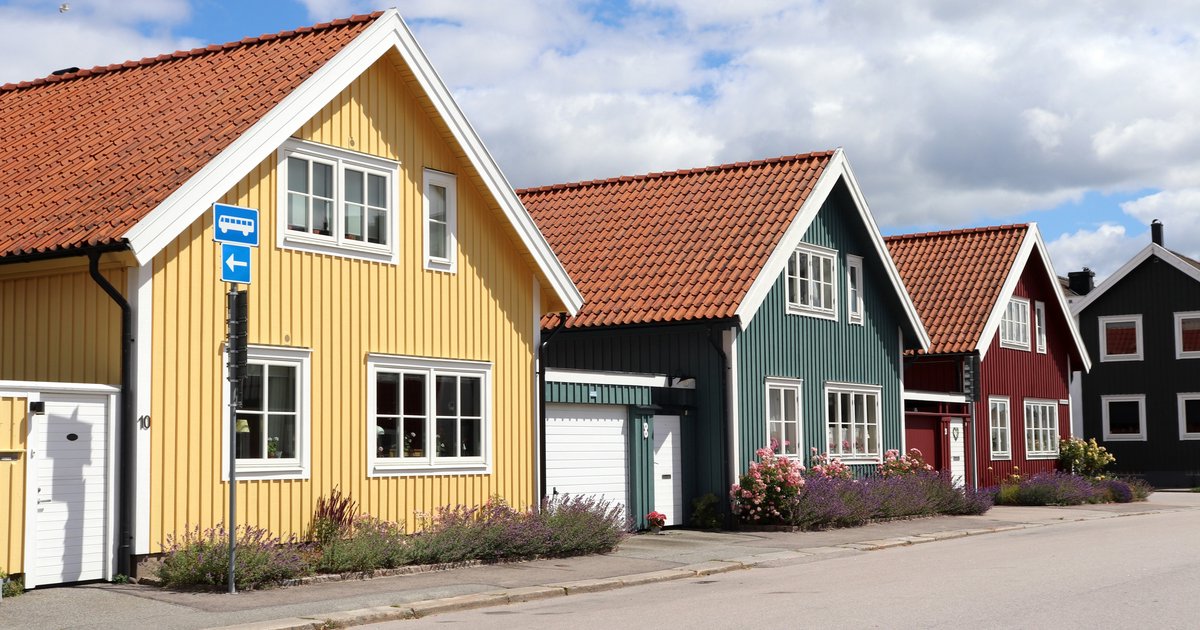
In den Großstädten dominieren Reihenhäuser (radhus) und freistehende Villen, oft mit begrenztem Grundstück, aber guter Infrastruktur. Auf dem Land finden sich klassische rote Holzhäuser mit weißen Fensterrahmen, größere Grundstücke und teils deutlich niedrigere Quadratmeterpreise – allerdings auch längere Wege zu Arbeit, Schule und Versorgung. Ferienhäuser in der Schärenwelt oder an beliebten Seen wie dem Siljan oder Vättern haben in den letzten Jahren stark an Wert gewonnen, weil sowohl Schweden als auch ausländische Käufer verstärkt nach Rückzugsorten suchen.
Wichtig für die Einordnung: Der schwedische Markt kennt kein festes Verhandeln über einen Listenpreis wie in vielen anderen Ländern. Der ausgeschriebene Preis ist eher eine Einladung zum Gebot, das tatsächliche Verkaufsergebnis kann – je nach Nachfrage – deutlich darüber liegen. Wer ernsthaft ein Haus in Schweden kaufen will, sollte diese Preisdynamik von Anfang an einplanen und nicht nur den Ausgangspreis als Budgetgrundlage nehmen.
Ablauf: In Schweden Schritt für Schritt ein Haus kaufen
Der Kaufprozess folgt in Schweden einem recht standardisierten Muster, das sich von deutschen Notarverfahren unterscheidet. Die wichtigsten Etappen sind:
- Objektsuche: Die meisten Angebote laufen über Portale wie Hemnet, ergänzt durch lokale Maklerbüros.
- Besichtigung (visning): Offene Besichtigungstermine sind üblich, bei begehrten Objekten oft mit vielen Interessenten gleichzeitig.
- Gebot (bud): Interessenten geben schriftliche oder mündliche Gebote ab, die der Makler protokolliert und allen Beteiligten transparent macht. Diese Bietrunde kann sich über Stunden oder Tage hinziehen.
- Kaufvertrag (köpekontrakt): Mit dem Zuschlag wird ein rechtlich bindender Vertrag unterschrieben, meist mit einer Anzahlung (handpenning) von rund zehn Prozent des Kaufpreises.
- Übergabe (tillträde): Am vereinbarten Stichtag wird der Restbetrag gezahlt, die Schlüssel werden übergeben.
- Grundbucheintragung (lagfart): Der neue Eigentümer beantragt die Eintragung beim Lantmäteriet, der schwedischen Vermessungs- und Katasterbehörde.
Anders als in vielen anderen Ländern gibt es keine notarielle Beurkundung des Kaufvertrags. Der Vertrag zwischen Käufer und Verkäufer ist bereits bindend, sobald beide Seiten unterschrieben haben – ein Rücktritt danach ist nur unter engen vertraglichen Voraussetzungen möglich. Wer ein Haus schweden kaufen will, sollte den Vertrag deshalb vor Unterschrift genau prüfen, im Zweifel mit rechtlicher Unterstützung, da spätere Korrekturen kaum noch möglich sind.
Wer darf in Schweden ein Haus kaufen? Rechtliche Voraussetzungen
Grundsätzlich gilt: Wer in Schweden haus kaufen möchte, benötigt weder eine schwedische Staatsbürgerschaft noch einen Wohnsitz im Land. Auch EU-Bürger und Bürger aus Drittstaaten können ohne besondere Genehmigung Wohnimmobilien erwerben. Eine Ausnahme betrifft bestimmte land- und forstwirtschaftliche Flächen in einigen Regionen, für die unter Umständen eine sogenannte jordförvärvstillstånd (Erwerbsgenehmigung) erforderlich ist – dies betrifft in der Praxis vor allem größere Höfe und Waldgrundstücke, nicht das klassische Wohnhaus.
Beim Eigentum unterscheidet Schweden mehrere Formen:
- Äganderätt: Volles Eigentum an Haus und Grundstück, die klassische Form beim Kauf eines Einfamilienhauses.
- Bostadsrätt: Ein Nutzungsrecht an einer Wohnung innerhalb einer Genossenschaft (bostadsrättsförening); rechtlich kein direktes Grundeigentum, sondern ein Anteil an der Genossenschaft. Diese Form betrifft meist Eigentumswohnungen, seltener Häuser.
- Tomträtt: Ein langfristiges Erbpachtrecht am Grundstück, bei dem das Haus im Eigentum des Käufers steht, der Boden aber der Gemeinde gehört und dafür eine jährliche Gebühr (tomträttsavgäld) anfällt.
Für die meisten, die ein Haus in Schweden zu kaufen planen, ist die äganderätt die relevante Form. Es lohnt sich dennoch, im Exposé genau zu prüfen, welche Eigentumsform vorliegt, da sie Einfluss auf laufende Kosten, Finanzierbarkeit und Verkaufsfreiheit hat.
Kosten beim Hauskauf in Schweden
Neben dem Kaufpreis fallen mehrere gesetzlich geregelte und marktübliche Nebenkosten an. Die wichtigsten Posten im Überblick:
| Kostenpunkt | Größenordnung | Bemerkung |
|---|---|---|
| Lagfart (Grundbucheintragung) | ca. 1,5 % des Kaufpreises plus feste Bearbeitungsgebühr | Zu zahlen vom Käufer nach der Übergabe |
| Pantbrev (Grundschuldbrief) | ca. 2 % des Grundschuldbetrags | Nur bei Finanzierung über Hypothek relevant |
| Maklerprovision | meist vom Verkäufer getragen | Üblicherweise im Kaufpreis eingepreist |
| Zustandsprüfung (besiktning) | mehrere tausend Kronen | Empfohlen, oft vom Käufer beauftragt |
| Umzug, Renovierung, Möblierung | variabel | Individuell planen |
Hinzu kommen laufende Kosten nach dem Kauf: die kommunale Grundsteuer (fastighetsavgift), die für die meisten Häuser als fester Höchstbetrag pro Jahr berechnet wird, Gebühren für eine eventuelle Straßen- oder Grundstücksgemeinschaft (samfällighet), Gebäudeversicherung, Heizkosten sowie gegebenenfalls Abwasser- und Wasseranschlussgebühren bei Häusern außerhalb kommunaler Netze. Wer ein Haus schweden kaufen möchte, sollte diese laufenden Posten unbedingt in die Budgetplanung einbeziehen, da sie je nach Lage und Grundstücksgröße spürbar ins Gewicht fallen.
Finanzierung eines Hauskaufs in Schweden
Schwedische Banken vergeben Hypotheken (bolån) grundsätzlich auch an ausländische Käufer, verlangen dafür aber in der Regel ein schwedisches Bankkonto, eine Beschäftigungs- oder Einkommensnachweis und häufig eine schwedische Personennummer oder zumindest eine Koordinierungsnummer. Ohne festen Wohnsitz oder Einkommen in Schweden gestaltet sich die Finanzierung schwieriger; viele Banken verlangen dann einen höheren Eigenkapitalanteil als die für Inländer üblichen 15 Prozent.
Zu beachten sind die schwedischen Amortisationsregeln (amorteringskrav): Abhängig vom Verhältnis zwischen Kreditsumme und Immobilienwert sowie vom Verhältnis zwischen Kreditsumme und Haushaltseinkommen ist eine verpflichtende jährliche Tilgung vorgeschrieben. Diese Regel soll übermäßige Verschuldung verhindern, verringert aber den monatlichen finanziellen Spielraum gegenüber reinen Zinszahlungen.
Alternativ finanzieren manche Käufer den Erwerb ganz oder teilweise über eine Bank im Heimatland oder mit Eigenkapital. Das vermeidet die schwedischen Bonitätsanforderungen, bringt aber ein Wechselkursrisiko mit sich, wenn Einkommen und Kredit in unterschiedlichen Währungen laufen. Ein realistischer Finanzierungsplan sollte deshalb Zinsentwicklung, Wechselkursschwankungen und die verpflichtende Amortisation gemeinsam berücksichtigen, bevor eine verbindliche Finanzierungszusage eingeholt wird.
Zustandsprüfung und Besichtigungspflicht (besiktning)
Ein zentrales Merkmal des schwedischen Immobilienrechts ist die sogenannte undersökningsplikt – die Untersuchungspflicht des Käufers. Häuser werden meist „im vorliegenden Zustand“ (i befintligt skick) verkauft, was bedeutet, dass der Käufer für Mängel, die bei sorgfältiger Prüfung erkennbar gewesen wären, selbst verantwortlich ist. Anders als in manchen anderen Rechtssystemen kann sich der Käufer im Nachhinein nur eingeschränkt auf verschwiegene Mängel berufen.
Deshalb gehört eine unabhängige Zustandsprüfung durch einen besiktningsman praktisch zum Standardablauf, auch wenn sie rechtlich nicht zwingend vorgeschrieben ist. Geprüft werden typischerweise:
- Fundament, Kriechkeller und Feuchtigkeit im Untergeschoss
- Dachzustand, Dachstuhl und Dämmung
- Elektrik, Heizungsanlage und Abwassersystem, besonders bei älteren Häusern und Ferienhäusern mit eigener Abwasseranlage
- Schimmel- und Schädlingsbefall
Manche Verkäufer schließen zusätzlich eine sogenannte dolda fel-försäkring ab, eine Versicherung gegen versteckte Mängel, die im Streitfall zwischen Käufer und Verkäufer vermittelt. Wer ein Haus in Schweden kaufen möchte, sollte auf das Vorhandensein einer solchen Police achten und den Prüfbericht vor der endgültigen Kaufentscheidung sorgfältig lesen, statt sich allein auf die Verkäuferangaben zu verlassen.
Regionale Besonderheiten und Haustypen
Der schwedische Markt ist regional sehr unterschiedlich geprägt. In und um Stockholm, Göteborg und Malmö sind die Preise deutlich höher als im Landesdurchschnitt, dafür ist die Infrastruktur dicht und die Wiederverkaufsfähigkeit meist gut. Wer dagegen abseits der Metropolen ein Haus in Schweden zu kaufen plant, findet oft deutlich mehr Grundstück und Substanz fürs gleiche Budget, muss dafür aber längere Wege, geringere Dienstleistungsdichte und mitunter eine schwächere Nachfrage beim späteren Wiederverkauf einkalkulieren.
Besonders gefragt sind Schärenhäuser entlang der Ostseeküste sowie Seegrundstücke in Regionen wie Dalarna, Värmland oder Småland. Diese Objekte punkten mit Landschaft und Ruhe, bringen aber praktische Herausforderungen mit sich: begrenzte Zufahrt im Winter, saisonale Wasserversorgung, eigene Abwasseranlagen und teils eingeschränkte Bebaubarkeit durch Küsten- oder Naturschutzbestimmungen (strandskydd).
Ein weiterer schwedischer Sonderfall ist das Allemansrätt, das Jedermannsrecht, das grundsätzlich jedem erlaubt, Natur und Wälder zu betreten, dort zu wandern und kurzzeitig zu zelten – auch auf privatem Land, solange kein unmittelbarer Hausgarten betroffen ist. Für Käufer bedeutet das: Vollständige Privatsphäre auf dem eigenen Grundstück lässt sich außerhalb des unmittelbaren Wohnbereichs nicht garantieren, was bei der Standortwahl mitbedacht werden sollte.
Typische Fehler und Risiken beim Hauskauf in Schweden
Viele Probleme beim Erwerb entstehen nicht durch rechtliche Hürden, sondern durch mangelnde Vorbereitung auf die schwedischen Besonderheiten. Häufige Stolpersteine sind:
- Die Bietrunde unterschätzen: Wer sich strikt am Listenpreis orientiert, wird bei begehrten Objekten oft überboten und verliert wertvolle Zeit.
- Auf die Zustandsprüfung verzichten: Angesichts der Untersuchungspflicht des Käufers ist ein Verzicht auf die besiktning eines der teuersten Versäumnisse.
- Laufende Nebenkosten ignorieren: Samfällighetsavgift, Heizkosten in einem oft kälteren Klima und Instandhaltung älterer Holzhäuser werden regelmäßig unterschätzt.
- Grundstücksgrenzen und Wegerechte nicht prüfen: Besonders bei Landgrundstücken lohnt ein Blick ins Kataster, um Zufahrtsrechte, Brunnen und Grenzverläufe zu klären.
- Vertragsdetails vor Unterschrift übersehen: Da der Kaufvertrag in Schweden sofort bindend ist, führt eine zu späte Prüfung häufig zu unangenehmen Überraschungen.
- Wechselkurs- und Finanzierungsrisiken unterschätzen: Wer mit ausländischem Einkommen finanziert, sollte Kursschwankungen realistisch einplanen.
Ein erfahrener lokaler Makler oder ein auf schwedisches Immobilienrecht spezialisierter Anwalt kann viele dieser Risiken frühzeitig abfangen. Gerade wer aus dem Ausland in Schweden ein Haus kaufen möchte, profitiert von jemandem, der Vertragssprache, Behördenwege und regionale Besonderheiten aus eigener Erfahrung kennt.
Nach dem Kauf: Anmeldung, Steuern und Vermietung
Nach der Übergabe muss der Käufer die Lagfart, also die Grundbucheintragung, innerhalb einer gesetzlich festgelegten Frist beim Lantmäteriet beantragen. Erst mit dieser Eintragung ist das Eigentum formal vollständig gesichert und im Grundbuch dokumentiert. Parallel empfiehlt sich der Abschluss einer Gebäude- und Hausratversicherung, da diese in Schweden zwar nicht gesetzlich verpflichtend, aber praktisch unverzichtbar ist – nicht zuletzt, weil viele Hypothekengeber sie voraussetzen.
Wer dauerhaft in Schweden lebt oder Vermögen im Land hält, kommt außerdem in Kontakt mit der jährlichen Grundsteuer (fastighetsavgift) sowie – im Fall eines späteren Verkaufs – mit der Kapitalertragsteuer auf den Wertzuwachs (reavinstskatt). Die genauen Sätze, Freibeträge und Sonderregelungen ändern sich gelegentlich und sollten vor jeder Transaktion bei der schwedischen Steuerbehörde (Skatteverket) oder bei einem lokalen Steuerberater aktuell geprüft werden.
Auch die Vermietung eines Zweitwohnsitzes ist grundsätzlich möglich, unterliegt aber steuerlichen und teils mietrechtlichen Rahmenbedingungen, etwa bei der Vermietung über Kurzzeitplattformen oder innerhalb einer bostadsrättsförening. Wer sein Haus zeitweise vermieten möchte, sollte diese Regeln vor dem Kauf klären, da sie je nach Eigentumsform und Gemeinde unterschiedlich ausfallen können.
Häufig gestellte Fragen
Können Ausländer ohne Einschränkung ein Haus in Schweden kaufen?
Ja, grundsätzlich können Ausländer ohne Wohnsitz oder schwedische Staatsbürgerschaft ein Haus erwerben. Ausnahmen betreffen in erster Linie land- und forstwirtschaftliche Flächen in bestimmten Regionen, für die eine besondere Erwerbsgenehmigung nötig sein kann.
Wie hoch sind die Kaufnebenkosten insgesamt?
Die wichtigsten Nebenkosten sind die Lagfart mit rund 1,5 Prozent des Kaufpreises sowie bei Finanzierung der Pantbrev mit etwa 2 Prozent des Grundschuldbetrags, dazu kommen die Kosten für eine Zustandsprüfung. Diese Posten sollten zusätzlich zum eigentlichen Gebot fest eingeplant werden.
Brauche ich einen Makler, wenn ich in Schweden ein Haus kaufen möchte?
Zwingend vorgeschrieben ist ein Makler nicht, in der Praxis läuft aber fast jeder Verkauf über einen registrierten fastighetsmäklare, der die Bietrunde organisiert und den Vertrag vorbereitet. Für Käufer aus dem Ausland ist die Zusammenarbeit mit einem erfahrenen Makler oder Anwalt besonders empfehlenswert, um Sprache und Verfahren korrekt einzuordnen.
Wie funktioniert die schwedische Bietrunde (budgivning) genau?
Interessenten geben nach der Besichtigung Gebote ab, die der Makler allen Beteiligten transparent macht, sodass sich die Gebote in Echtzeit steigern können. Der Zuschlag geht an das höchste Gebot, das anschließend Grundlage des bindenden Kaufvertrags wird.
Was passiert, wenn ich nach der Vertragsunterschrift einen Mangel entdecke?
Da der Kauf meist „im vorliegenden Zustand“ erfolgt und der Käufer eine Untersuchungspflicht hat, lassen sich nachträglich entdeckte Mängel nur schwer geltend machen, sofern sie bei einer sorgfältigen Prüfung erkennbar gewesen wären. Eine gründliche besiktning vor Vertragsunterschrift ist deshalb der wichtigste Schutz.
Wie lange dauert der gesamte Kaufprozess?
Von der ersten Besichtigung bis zur Übergabe vergehen häufig einige Wochen bis wenige Monate, abhängig von Verhandlungsdauer, Finanzierungszusage und vereinbartem Übergabetermin. Bei stark nachgefragten Objekten kann die Bietrunde selbst innerhalb weniger Tage abgeschlossen sein.
Kann ich als Nicht-EU-Bürger eine Hypothek bei einer schwedischen Bank bekommen?
Das ist möglich, aber schwieriger als für Personen mit Wohnsitz oder Einkommen in Schweden, da Banken meist ein schwedisches Konto, eine Personennummer und Einkommensnachweise verlangen. Viele Käufer ohne diese Voraussetzungen finanzieren daher mit höherem Eigenkapitalanteil oder über eine Bank im Heimatland.
Fazit
Wer heute ein Haus in Schweden kaufen möchte, trifft auf einen Markt mit klaren, aber eigenen Spielregeln: offene Bietrunden statt Preisverhandlung, ein sofort bindender Kaufvertrag, eine Untersuchungspflicht des Käufers und eine überschaubare, aber genau zu kalkulierende Nebenkostenstruktur. Wer diese Schritte kennt, den Zustand des Hauses vor der Unterschrift sorgfältig prüfen lässt und die laufenden Kosten realistisch einplant, kann den Kauf mit deutlich weniger Risiko angehen. Für die konkrete Vertragsprüfung, Finanzierung und steuerliche Einordnung empfiehlt sich in jedem Fall die Rücksprache mit einem lokalen Makler, Anwalt oder Steuerberater, da sich einzelne Regelungen und Beträge im Laufe der Zeit ändern können.



