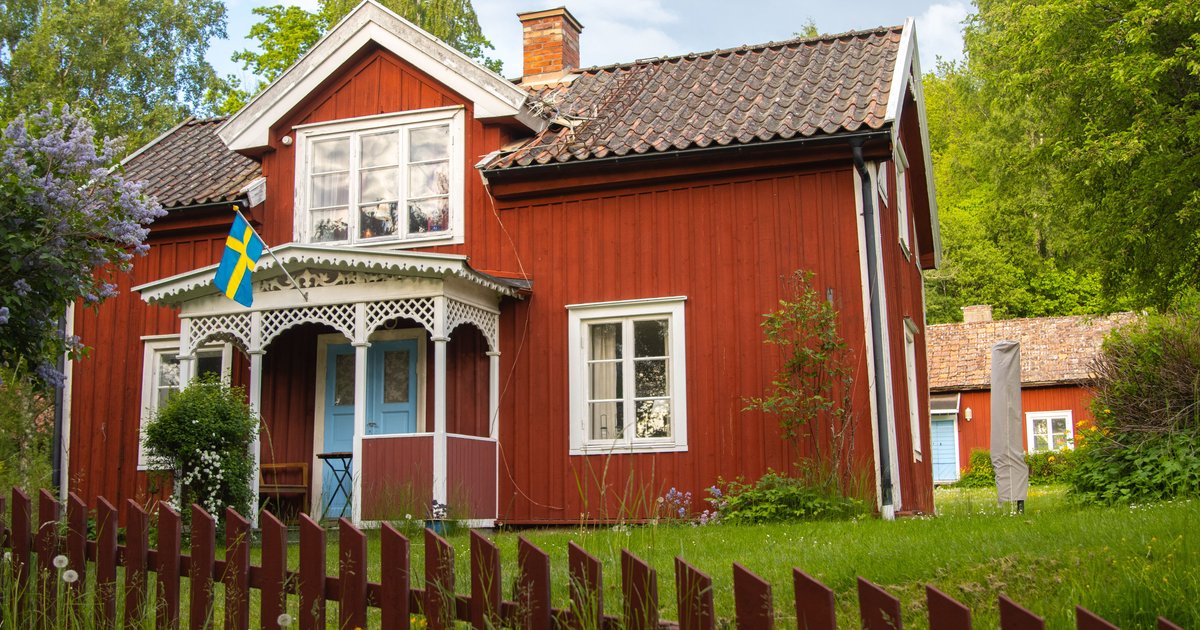
Wer sich entschlossen hat, ein Haus in Schweden zu kaufen, trifft auf einen Ablauf, der sich in wichtigen Punkten vom deutschen Notarsystem unterscheidet. Bevor man ein Haus in Schweden kaufen kann, sollte man deshalb die typischen Etappen kennen: Finanzierung klären, offenes Bietverfahren durchlaufen, verbindlichen Kaufvertrag unterschreiben und erst bei der Übergabe die vollständige Zahlung leisten. Die folgenden Abschnitte gehen genau diese Schritte durch, benennen die anfallenden Kosten und zeigen, was ausländischen Käufern dabei am häufigsten zum Verhängnis wird.
Vor dem Kaufangebot: Budget, Finanzierung und Suche
Der erste konkrete Schritt, wer in Schweden ein Haus kaufen möchte, ist die realistische Klärung des Budgets – und zwar bevor man sich in ein bestimmtes Objekt verliebt. Schwedische Banken vergeben Hypotheken in der Regel nur an Personen mit schwedischem Einkommen, einer Aufenthaltsberechtigung oder zumindest einer schwedischen persönlichen Kennnummer (personnummer) oder Koordinierungsnummer. Viele ausländische Käufer finanzieren daher über eine Bank im Heimatland oder zahlen einen erheblichen Teil in bar, was bei Kursschwankungen zwischen Euro und Krone berücksichtigt werden sollte.
Die Immobiliensuche läuft überwiegend über landesweite Portale, auf denen Makler (mäklare) ihre Objekte einstellen. Wichtig ist, sich nicht nur auf Fotos zu verlassen, sondern eine Besichtigung (visning) wahrzunehmen – häufig als offener Termin, an dem mehrere Interessenten gleichzeitig durch das Haus gehen. Wer aus dem Ausland anreist, sollte diese Termine bündeln und genügend Zeit einplanen, denn spontane Zweitbesichtigungen sind bei begehrten Objekten selten möglich.
Bei der Objektwahl lohnt sich ein klarer Blick auf den Zweck: Ein ganzjährig bewohntes Haus in der Nähe von Infrastruktur unterscheidet sich stark von einem abgelegenen Ferienhaus (fritidshus) ohne durchgehenden Winterzugang. Wer ein Haus in Schweden kaufen will, um es dauerhaft zu bewohnen, sollte gezielt nach Anbindung, Schulen, Ärzten und Wintertauglichkeit der Zufahrt fragen – Punkte, die auf Fotos kaum erkennbar sind.
- Finanzierungszusage oder Nachweis ausreichender Eigenmittel vor der ersten Besichtigung einholen
- Persönliche oder koordinierende Kennnummer frühzeitig beantragen, falls eine schwedische Finanzierung angestrebt wird
- Region und Objekttyp anhand von Erreichbarkeit, Erschließung und Nutzungszweck eingrenzen
Der Ablauf beim Hauskauf – vom Bietverfahren zum Kaufvertrag
Der schwedische Immobilienmarkt funktioniert überwiegend über ein offenes Bietverfahren (budgivning). Nach der Besichtigung reichen Interessenten Gebote ein, die der Makler meist allen Beteiligten transparent macht, sodass sich der Preis im Laufe von Stunden oder Tagen nach oben entwickeln kann. Entscheidend ist: Solange kein Kaufvertrag unterschrieben ist, ist selbst das höchste Gebot rechtlich nicht bindend – weder für den Käufer noch für den Verkäufer. Genau hier passiert der häufigste Fehler: Käufer verhalten sich, als hätten sie das Haus schon sicher, und richten sich emotional oder finanziell darauf ein, bevor der Vertrag unterschrieben ist.
Erst der schriftliche Kaufvertrag (köpekontrakt) begründet eine verbindliche Verpflichtung. Er wird direkt zwischen Käufer und Verkäufer geschlossen, häufig moderiert durch den Makler, ohne dass – anders als in Deutschland – ein Notar zwingend eingeschaltet werden muss. Beim Abschluss wird üblicherweise eine Anzahlung (handpenning) von rund zehn Prozent des Kaufpreises fällig, die bei Rücktritt ohne vertraglich vereinbarten Grund verloren gehen kann.
Zwischen Vertragsunterschrift und Übergabe (tillträde) liegt meist ein Zeitraum von mehreren Wochen bis wenigen Monaten. In dieser Phase sollte die Finanzierung endgültig gesichert, eine Wohngebäudeversicherung (villaförsäkring) abgeschlossen und – falls eine Hypothek aufgenommen wird – der sogenannte pantbrev-Prozess mit der Bank angestoßen werden. Am Übergabetag wird der Restkaufpreis überwiesen, die Schlüssel wechseln den Besitzer, und erst danach beantragt der Käufer die Eintragung des Eigentumstitels (lagfart) beim zuständigen Kataster- und Vermessungsamt.
- Besichtigung und Einstieg in das Bietverfahren
- Höchstgebot ist unverbindlich, bis der Kaufvertrag unterschrieben ist
- Unterschrift des Kaufvertrags mit Anzahlung von rund zehn Prozent
- Finanzierung, Versicherung und gegebenenfalls Pfandbrief-Beschaffung bis zur Übergabe
- Übergabe mit Restzahlung, anschließend Antrag auf Eigentumseintragung
Welche Kosten kommen beim Hauskauf in Schweden hinzu?
Wer ein Haus in Schweden zu kaufen plant, sollte über den reinen Kaufpreis hinaus mit mehreren gesetzlichen und praktischen Nebenkosten rechnen. Die wichtigste ist die Stempelsteuer (stämpelskatt), die bei Privatpersonen üblicherweise im niedrigen einstelligen Prozentbereich des Kaufpreises liegt und bei der Eintragung des Eigentumstitels fällig wird; der genaue Satz und etwaige Freibeträge sollten vor Kaufabschluss beim zuständigen Amt oder über einen lokalen Berater aktuell geprüft werden, da sich Sätze und Gebühren ändern können. Hinzu kommt eine feste Bearbeitungsgebühr für die lagfart selbst.
Wird ein neuer Kredit aufgenommen und ist noch kein ausreichender Pfandbrief (pantbrev) auf dem Grundstück eingetragen, fällt eine weitere, prozentual bemessene Gebühr für die Neuausstellung an. Diese Kosten sind in der Praxis leicht zu übersehen, weil sie erst im Verlauf der Finanzierung sichtbar werden und nicht im ursprünglichen Kaufpreis stehen.
Ein Punkt, der viele ausländische Käufer überrascht: Die Maklerprovision wird in Schweden praktisch immer vom Verkäufer getragen, nicht vom Käufer. Wer ein Haus kaufen will in Schweden, muss diesen Posten also in der Regel nicht einkalkulieren – anders als in manchen anderen Ländern, in denen sich Käufer und Verkäufer die Provision teilen.
Zu den praktischen, oft unterschätzten Kosten zählen außerdem:
- eine unabhängige Bausubstanzprüfung (besiktning) vor Vertragsunterschrift, auch wenn sie nicht gesetzlich vorgeschrieben ist
- die jährliche kommunale Grundsteuerabgabe (fastighetsavgift), deren Höhe je nach Gemeinde und Objektwert variiert
- Heizkosten, die bei älteren, freistehenden Häusern deutlich höher liegen können als in gut isolierten Neubauten
- Instandhaltung von Brunnen, Abwassersystem oder privaten Zufahrtswegen bei ländlichen Grundstücken
Typische Fehler ausländischer Käufer
Der wohl häufigste Fehler beim Hauskauf Schweden ist, auf eine kostenpflichtige Bausubstanzprüfung zu verzichten, weil sie formal nicht vorgeschrieben ist. Schwedische Häuser – vor allem ältere Holzhäuser – können versteckte Feuchtigkeits-, Schimmel- oder Fundamentprobleme haben, die sich erst nach dem Einzug zeigen. Eine besiktning vor der Vertragsunterschrift kostet einen Bruchteil dessen, was eine spätere Sanierung verschlingen kann, und liefert zugleich Verhandlungsargumente.
Ein zweiter klassischer Stolperstein betrifft das Grundstücksrecht selbst. Nicht jedes Haus steht auf einem vollständig im Eigentum befindlichen Grundstück (äganderätt); insbesondere bei Ferienhäusern in Küsten- oder Seenähe kommt gelegentlich Erbbaurecht (tomträtt) oder ein Wegerecht Dritter (servitut) vor. Wer das übersieht, kauft womöglich weniger Rechte, als der Kaufpreis suggeriert – etwa eingeschränkte Bau- oder Nutzungsmöglichkeiten oder laufende Gebühren an eine Straßenerhaltungsgemeinschaft (vägförening).
Drittens unterschätzen viele die emotionale Dynamik des Bietverfahrens. Weil Gebote unverbindlich sind, geraten Interessenten leicht in einen Überbietungswettbewerb, der über das ursprüngliche Budget hinausführt – gerade weil man das Gefühl hat, kurz vor dem Ziel zu stehen. Ein hartes, vorab festgelegtes Preislimit schützt vor Entscheidungen, die man später bereut.
Viertens wird die Wintertauglichkeit ländlicher Immobilien oft aus der Ferne falsch eingeschätzt. Ein Haus, das im Sommer bei der Besichtigung idyllisch wirkt, kann im Winter durch Schnee, eingeschränkte Zufahrt oder hohe Heizkosten deutlich weniger komfortabel sein. Wer in Schweden ein Haus kaufen möchte, ohne die Region in beiden Jahreszeiten gesehen zu haben, sollte sich zumindest detailliert nach Schneeräumung, Heizsystem und Zufahrt im Winter erkundigen.
Schließlich unterschätzen nicht wenige ausländische Käufer die Sprachbarriere im Kaufvertrag. Verträge werden in der Regel auf Schwedisch verfasst; wer die Sprache nicht sicher beherrscht, sollte sich Klauseln zu Rücktrittsrechten, Mängelhaftung und Zahlungsfristen unbedingt übersetzen und erklären lassen, bevor er unterschreibt.
Braucht man einen Anwalt oder reicht der Makler?
Ein wichtiger Unterschied zum deutschen System: Der schwedische Makler vertritt formal nicht ausschließlich die Interessen des Verkäufers, sondern hat gegenüber beiden Parteien bestimmte Sorgfaltspflichten und moderiert das Bietverfahren neutral. Das entlastet Käufer in vielen Standardfällen, ersetzt aber keine unabhängige rechtliche Prüfung, insbesondere wenn Grundstücksrechte, Erbbauverhältnisse oder ungewöhnliche Vertragsklauseln im Spiel sind.
Für einen unkomplizierten Kauf eines freistehenden Einfamilienhauses ohne Besonderheiten reicht die Begleitung durch den Makler häufig aus. Sobald jedoch grenzüberschreitende Finanzierung, Erbschaftsfragen, geteiltes Eigentum, landwirtschaftliche Flächen oder unklare Grundstücksgrenzen eine Rolle spielen, empfiehlt sich eine zusätzliche, unabhängige juristische Beratung – idealerweise durch jemanden, der sowohl mit schwedischem Immobilienrecht als auch mit der Situation ausländischer Käufer vertraut ist.
Auch beim Thema Finanzierung lohnt sich eine zweite Meinung: Ein unabhängiger Finanzberater kann helfen abzuschätzen, ob eine schwedische Hypothek, eine Finanzierung über die Heimatbank oder eine Kombination aus beidem im konkreten Fall günstiger ist, und dabei auch Wechselkursrisiken über die gesamte Laufzeit einbeziehen. Wer sich hier allein auf mündliche Zusagen verlässt, riskiert am Übergabetag unangenehme Überraschungen bei der Restzahlung.
Fazit
Wer ein Haus in Schweden kaufen möchte, sollte den Ablauf als klare Kette verstehen: Budget und Finanzierung zuerst klären, das Bietverfahren nüchtern und mit festem Limit durchlaufen, den Kaufvertrag erst nach unabhängiger Prüfung – idealerweise inklusive Bausubstanzcheck – unterschreiben und die Nebenkosten von Stempelsteuer bis laufender Grundsteuer von Anfang an mitrechnen. Wer diese Reihenfolge einhält und sich bei Grundstücksrechten, Vertragssprache und Winterfestigkeit nicht auf Vermutungen verlässt, senkt das Risiko der typischen Fehler deutlich und kommt dem eigenen Haus in Schweden mit realistischen Erwartungen näher.



